

iPKO biznes
autorstwa PKO Bank Polski SA
4,7
- Bezpieczeństwo
- 100% Safe
- Kategoria
- Finanse
- Oceny
- 4,7
- Cena
- Free
- Pobierz
- 100.00K
Ta aplikacja jest bezpieczna, niezawodna i bezpłatna w instalacji. Możesz ją szybko pobrać bez ryzyka zainfekowania złośliwym oprogramowaniem.
Zrzuty ekranu
 Analiza autorstwa Getfullapps
Gdy w środku dnia muszę zdecydować, czy mogę opłacić fakturę albo wydać towar klientowi, nie zawsze mam pod ręką komputer. Właśnie w takim momencie przydaje się iPKO biznes: mobilna aplikacja finansowa PKO Banku Polskiego SA, przeznaczona dla osób korzystających z rachunku firmowego w tym banku. Jest bezpłatna, ale jej użyteczność zależy przede wszystkim od tego, czy prowadzisz firmę związaną z PKO i potrzebujesz sprawdzać finanse poza biurem.
Ocena użytkowników wynosi średnio 4,7 na podstawie około 838 ocen, a aplikację zainstalowano ponad 100 tysięcy razy. To daje pewien obraz jej popularności, lecz ważniejsze jest dla mnie dopasowanie do codziennej pracy: czy telefon pomaga szybko przejść od pytania o pieniądze na rachunku do rozsądnej decyzji, bez udawania, że zastąpi cały komputerowy obieg finansów.
Punkt wyjścia: pilna sprawa i telefon zamiast biura
Bankowość mobilna firmowa jest użyteczna wtedy, kiedy informacja o rachunku może odblokować dalszą pracę. Właściciel sklepu czeka na potwierdzenie wpłaty przed wydaniem zamówienia, wykonawca chce sprawdzić wpływ przed zakupem materiałów, a freelancer upewnia się, czy klient opłacił fakturę, zanim zaplanuje kolejne zlecenia. W takich sytuacjach nie chodzi o długą analizę finansową, tylko o szybkie sprawdzenie konkretnej rzeczy.
U mnie właśnie ten punkt wyjścia najlepiej porządkuje oczekiwania wobec iPKO biznes. Nie traktuję jej jako mobilnego arkusza ani narzędzia do zarządzania finansami wielu banków. Widzę w niej przede wszystkim drogę do firmowego rachunku, gdy jestem poza biurkiem i chcę skontrolować bieżącą sytuację.
Aplikacja należy do kategorii finansowej, ma oznaczenie wieku PEGI 3 i jest dostępna bez opłat. Została wydana 13 kwietnia 2017 roku. Dla mnie ważniejsze od jej stażu jest to, czy odpowiada na konkretną potrzebę: mobilny dostęp do rachunku firmowego PKO, a nie uniwersalna obsługa wszystkich finansów przedsiębiorcy.
Od sprawdzenia rachunku do decyzji: jak wygląda praca z aplikacją
Kiedy sprawdzam rachunek firmowy w biegu, staram się od razu ustalić, jaką decyzję ma wesprzeć ta kontrola — na przykład czy potwierdzić wpływ, czy tylko ocenić bieżącą sytuację. To pomaga nie wyciągać z jednego widoku zbyt daleko idących wniosków. W następnej części przechodzę do tego, jak zamienić szybkie sprawdzenie w uporządkowany kolejny krok, zwłaszcza gdy informację trzeba przekazać komuś z zespołu.
Najpierw upewniam się, że mam aktualny obraz sytuacji
Bankowa aplikacja firmowa jest szczególnie zależna od łączności. Sprawdzanie aktualnego salda, historii operacji czy statusu przelewu ma sens tylko wtedy, gdy aplikacja może pobrać bieżące informacje z banku. Dlatego traktuję iPKO biznes jako narzędzie do wykonywania konkretnych czynności online, a nie jako cyfrowy notatnik, który działa niezależnie od sieci.
Artykuły, które warto przeczytać w następnej kolejności

Magic Tiles 3 zamienia krótką przerwę w próbę rytmu

WhatsApp rośnie dzięki rozmowom, które skupiają całe życie towarzyskie

Vehicle Masters nagradza cierpliwość i precyzję za kierownicą

Clash Royale pod presją: co się dzieje po błędzie, przerwaniu meczu i utracie połączenia

Amazon Zakupy: kiedy przyjedzie paczka? Śledzenie przesyłki w praktyce

Ludo King® i przyszłość planszówek na telefon: sama kostka już nie wystarczy
To ważne rozróżnienie. Możesz otworzyć aplikację w windzie, na parkingu podziemnym albo w pociągu, ale samo uruchomienie nie gwarantuje, że zobaczysz świeże dane. Przy niestabilnym internecie warto odczekać na pełne załadowanie informacji i nie zakładać, że brak komunikatu oznacza brak operacji. W finansach ostrożność jest lepsza niż wielokrotne ponawianie tej samej czynności.
Najbardziej praktyczny scenariusz wygląda tak: klient mówi, że wysłał zapłatę, a Ty przed wydaniem towaru chcesz sprawdzić rachunek. Zamiast szukać komputera, otwierasz iPKO biznes, logujesz się i weryfikujesz historię. Jeżeli połączenie działa stabilnie, taka kontrola zajmuje chwilę. Gdy sieć jest słaba, lepiej potraktować wynik jako niepewny i ponowić sprawdzenie dopiero po odzyskaniu stabilnego dostępu.
Najważniejsza zasada: przy operacjach firmowych nie myl otwarcia aplikacji z potwierdzeniem aktualnych danych. To drobny nawyk, ale może uchronić przed decyzją podjętą na podstawie starego widoku rachunku.
Telefon pomaga w krótkich kontrolach, nie w każdej pracy
iPKO biznes ma sens dla osoby, która często pracuje poza biurem. Właściciel małego sklepu może sprawdzić wpływ podczas dostawy, freelancer może skontrolować płatność między spotkaniami, a osoba zarządzająca zespołem może szybko upewnić się, że na rachunku znajduje się odpowiednia kwota przed opłaceniem bieżących zobowiązań.
W takich sytuacjach liczy się nie tylko dostęp do konta, ale też ograniczenie liczby kroków. Telefon jest zawsze pod ręką, jednak jego ekran jest mniejszy niż monitor, a obsługa w ruchu wymaga większej uwagi. Nie planowałbym na nim długiej analizy firmowych finansów. Do przeglądu wielu operacji, porównywania dokumentów i spokojnego przygotowania większej liczby płatności wygodniejszy pozostaje komputer.
Mobilność ma też drugą stronę. W kawiarni, na lotnisku czy w przestrzeni współdzielonej łatwo zerkać na ekran przez ramię. Przy bankowości firmowej warto wybierać miejsce, w którym nikt postronny nie zobaczy salda, historii ani szczegółów przelewów. Aplikacja może skrócić drogę do informacji, ale nie zastąpi rozsądku przy korzystaniu z telefonu poza biurem.
Dobrym zastosowaniem jest szybka kontrola, niekoniecznie pełna obsługa całego dnia finansowego. Rano możesz sprawdzić, czy wpłynęły oczekiwane środki, w południe zweryfikować konkretną operację, a wieczorem przejrzeć najważniejsze ruchy na rachunku. Taki rytm pomaga wychwycić niezgodności wcześniej, zamiast odkładać wszystko do momentu powrotu do komputera.
Gdy połączenie przerywa: jak nie zdublować działania
Najbardziej frustrujący moment pojawia się wtedy, gdy potrzebujesz odpowiedzi natychmiast, a internet przerywa. W przypadku iPKO biznes nie warto reagować nerwowo. Najpierw sprawdzam, czy telefon faktycznie ma dostęp do sieci, następnie zamykam i ponownie otwieram aplikację, a później próbuję jeszcze raz w miejscu z lepszym zasięgiem. Jeśli problem dotyczy chwilowej łączności, taka prosta kolejność często wystarcza.
Inaczej postępuję przy przelewach i innych czynnościach, których nie powinno się wykonywać wielokrotnie bez sprawdzenia rezultatu. Jeżeli ekran zatrzymał się po zatwierdzeniu, nie ponawiam od razu operacji. Najpierw sprawdzam historię rachunku lub status, gdy połączenie wróci. Dzięki temu zmniejszam ryzyko podwójnego zlecenia.
Warto też rozdzielić dwa problemy: brak dostępu do aplikacji i brak pewności co do danych. Aplikacja może się otworzyć, ale nie wyświetlić najnowszych informacji. Może też działać poprawnie, gdy problem dotyczy tylko sieci komórkowej. Ta różnica ma znaczenie, bo ponowne logowanie nie naprawi słabego zasięgu, a zmiana sieci nie rozwiąże błędu wynikającego z samej aplikacji.
Przy ważnych płatnościach przygotowuję sobie spokojniejsze warunki. Nie zaczynam zlecenia tuż przed spotkaniem ani w chwili, gdy telefon pokazuje niestabilne połączenie. Jeżeli termin jest istotny, lepiej wykonać czynność wcześniej, zostawić czas na sprawdzenie historii i zachować potwierdzenie w sposób, który pozwoli później odnaleźć operację.
Wykonanie zadania wymaga również dobrego przygotowania
Bankowość mobilna zwykle nie wymaga ciągłego korzystania z aplikacji. W przypadku iPKO biznes rozsądniej jest otwierać ją wtedy, gdy rzeczywiście chcesz sprawdzić rachunek albo wykonać konkretną czynność. To ogranicza nie tylko zużycie pakietu danych, lecz także liczbę sytuacji, w których wrażliwe informacje pojawiają się na ekranie telefonu.
Gdy korzystasz z połączenia komórkowego, unikaj wielokrotnego odświeżania tego samego widoku. Najpierw ustal, czego szukasz: konkretnej wpłaty, obciążenia czy bieżącego salda. Potem sprawdź dane raz, przejdź do szczegółów tylko wtedy, gdy są potrzebne, i zamknij aplikację po zakończeniu. To prosty sposób na bardziej uporządkowaną pracę.
W słabym zasięgu szczególnie łatwo pomylić brak odpowiedzi z brakiem operacji. Dlatego nie podejmuję decyzji o wysyłce towaru, wypłacie ani kolejnym przelewie wyłącznie na podstawie widoku, który nie został wyraźnie odświeżony. Jeśli informacja jest kluczowa, czekam na stabilne połączenie albo sprawdzam ją później w innym środowisku.
Ta ostrożność przydaje się również podczas podróży. Telefon może przełączać się między sieciami, a użytkownik może nie zauważyć, że połączenie stało się niestabilne. Przed wykonaniem ważnej operacji sprawdzam, czy inne strony lub usługi działają normalnie, ale nie traktuję tego jako gwarancji poprawnego działania bankowości. Najbezpieczniej jest zostawić sobie czas na ponowne potwierdzenie efektu.
Przepływ pracy: od kontroli do przekazania informacji dalej
Największy zysk z mobilnego dostępu pojawia się czasem nie w samej operacji, ale w tym, co można zrobić zaraz po niej. Jeśli sprawdzam wpływ podczas rozmowy z klientem, mogę od razu przekazać mu, że widzę płatność, zamiast obiecywać odpowiedź po powrocie do biura. Gdy kontroluję środki przed zakupem materiałów, mogę podjąć decyzję i poinformować współpracownika, czy może kontynuować zadanie.
Tu przydaje się prosty podział: aplikacja służy do sprawdzenia stanu rachunku, a dokumenty i wewnętrzne ustalenia firmy nadal pozostają osobną częścią procesu. Widoczny wpływ nie zawsze odpowiada na wszystkie pytania księgowe, a sama kontrola rachunku nie zastępuje uzgodnienia, do jakiego zamówienia przypisać płatność. W praktyce warto zanotować, czego dotyczyła kontrola, jeśli później ktoś inny będzie rozliczał tę samą sprawę.
Jeżeli z finansami styka się więcej niż jedna osoba, nie wysyłałbym zrzutów ekranu z danymi rachunku bez potrzeby. Bezpieczniej przekazać samą informację potrzebną do dalszej pracy, a szczegóły sprawdzić w firmowym obiegu dokumentów. To mniej wygodne niż pokazanie wszystkiego od razu, ale ogranicza niepotrzebne rozpowszechnianie wrażliwych danych.
Komputer, aplikacja bankowa i narzędzie do budżetu pełnią różne role
W porównaniu z bankowością internetową używaną na komputerze iPKO biznes wygrywa dostępnością. Nie musisz być przy biurku, żeby sprawdzić rachunek firmowy. To przewaga konkretna, zwłaszcza gdy firma działa w terenie albo decyzje finansowe pojawiają się w ciągu dnia.
Komputer pozostaje jednak lepszym wyborem do pracy wymagającej szerokiego widoku i większej koncentracji. Jeżeli regularnie przeglądasz długą historię, porównujesz kilka informacji naraz albo przygotowujesz większy zestaw operacji, ekran telefonu może spowalniać pracę. Aplikacja nie powinna być traktowana jako pełny zamiennik każdego sposobu obsługi konta, lecz jako wygodny kanał do zadań wykonywanych poza biurem.
W porównaniu z ogólnymi aplikacjami do budżetu iPKO biznes ma inną rolę. Program do planowania wydatków może pomagać w analizie finansów wielu kont, ale nie zastępuje bezpośredniego dostępu do rachunku firmowego. Z kolei iPKO biznes jest właściwsze wtedy, gdy potrzebujesz sprawdzić rzeczywisty stan rachunku w banku, a nie tylko prowadzić własne zestawienie.
Nie poleciłbym tej aplikacji osobie, która nie ma rachunku firmowego w PKO Banku Polskim albo oczekuje jednego narzędzia do obsługi kont w wielu bankach. Nie będzie też idealna dla kogoś, kto większość pracy wykonuje przy komputerze i nie potrzebuje mobilnego dostępu. Jej wartość rośnie wraz z częstotliwością pracy poza biurem.
Co aplikacja daje małej firmie, a gdzie nie wystarczy
Najlepiej widzę ją w małej firmie, w której właściciel sam podejmuje szybkie decyzje: sprawdza wpływ, akceptuje zakup albo potwierdza, że można realizować zamówienie. Szczególnie przydaje się, gdy obowiązki rozrzucają dzień między biuro, spotkania i teren. Nie trzeba wtedy odkładać każdej prostej kontroli na później.
Inaczej wygląda sytuacja w zespole, gdzie płatności, księgowość i zatwierdzanie wydatków są rozdzielone. Mobilna kontrola rachunku może przyspieszyć nadzór, ale sama nie rozstrzyga, kto ma wykonać kolejną czynność ani jakie dokumenty muszą ją poprzedzać. W takim środowisku aplikacja powinna być jednym z kanałów pracy, a nie skrótem omijającym firmowe procedury.
Osobie prowadzącej prywatny budżet poleciłbym raczej narzędzie zaprojektowane do porządkowania wydatków osobistych. iPKO biznes ma sens ze względu na rachunek firmowy i codzienne decyzje przedsiębiorcy, nie dlatego, że jest uniwersalnym miejscem do śledzenia wszystkich pieniędzy. Podobnie, jeśli potrzebujesz widoku wielu banków w jednym miejscu, przydatniejsza będzie usługa zbudowana właśnie wokół takiego zestawienia.
Codzienny workflow, który ma najwięcej sensu
Najwygodniej zaczynać od krótkiej kontroli, a nie od przypadkowego przeklikiwania ekranów. Otwieram aplikację, sprawdzam, czy dane zostały pobrane, i dopiero potem przechodzę do konkretnej operacji. Jeśli interesuje mnie wpływ od klienta, szukam go w historii zamiast zakładać, że zmiana salda automatycznie wyjaśnia jej źródło.
Przy płatnościach warto zachować kolejność: stabilne połączenie, dokładne sprawdzenie danych, zatwierdzenie, a następnie weryfikacja rezultatu. Najwięcej błędów wynika nie z samego korzystania z telefonu, lecz z pośpiechu i braku kontroli po zakończeniu działania. Na małym ekranie łatwiej przeoczyć szczegół, dlatego nie skracam etapu sprawdzania.
Jeśli kilka osób w firmie ma kontakt z finansami, aplikacja może być przydatna jako narzędzie do szybkiej kontroli, ale nie usuwa potrzeby jasnego podziału odpowiedzialności. Przedsiębiorca powinien wiedzieć, kto sprawdza wpływy, kto zleca płatności i kto potwierdza ich wykonanie. Sama mobilność nie rozwiązuje problemów organizacyjnych.
Warto również utrzymywać telefon w stanie, który nie utrudnia korzystania z bankowości. Rozładowana bateria, przepełniona pamięć czy brak stabilnego połączenia mogą pojawić się dokładnie wtedy, gdy potrzebujesz szybkiej decyzji. Nie są to wady samej aplikacji, ale realne elementy mobilnego workflow, które trzeba uwzględnić.
Bezpieczeństwo to także kwestia codziennych nawyków
Przy aplikacji finansowej nie patrzę wyłącznie na wygodę. Sprawdzam, czy potrafię korzystać z niej w sposób, który nie wystawia danych firmy na widok innych osób. Nie loguję się na przypadkowym urządzeniu, nie zostawiam odblokowanego telefonu na biurku i nie wykonuję ważnych operacji, gdy ktoś stoi obok i może obserwować ekran.
Równie ważne jest reagowanie na nietypowe zachowanie. Jeśli aplikacja nagle działa inaczej, połączenie przerywa w podejrzanym momencie albo telefon wyświetla nieoczekiwany komunikat, nie kontynuuję mechanicznie. Najpierw upewniam się, że korzystam z właściwej aplikacji i że problem nie wynika z sieci lub urządzenia.
W codziennym użyciu pomaga też ograniczenie liczby otwartych sesji. Po sprawdzeniu rachunku zamykam widok i blokuję telefon. To szczególnie istotne w przypadku urządzenia używanego zarówno prywatnie, jak i służbowo. Komfort szybkiego dostępu nie powinien oznaczać rezygnacji z podstawowej ostrożności.
Kiedy mobilność zmienia decyzję, a kiedy tylko dodaje wygodę
Dla właściciela małego sklepu realna korzyść może wyglądać tak: dostawa już czeka, klient deklaruje przelew, a Ty sprawdzasz historię rachunku przed wydaniem zamówienia. Jeśli wpływ jest widoczny, możesz przejść do następnego kroku bez powrotu do biura. Jeśli nie ma pewnego potwierdzenia albo połączenie jest słabe, rozsądniej wstrzymać wydanie i sprawdzić ponownie, zamiast traktować samą deklarację jako dowód.
Przy pracy z klientami mobilny dostęp jest też wygodny wtedy, gdy trzeba szybko ustalić, czy firma może pokryć niewielki, bieżący wydatek. Nie robiłbym jednak z telefonu jedynego miejsca podejmowania większych decyzji finansowych. Wydatki wymagające porównania ofert, konsultacji lub sprawdzenia dokumentów lepiej rozpatrywać przy komputerze, gdzie łatwiej zestawić informacje.
Różnica między tymi sytuacjami jest istotna: aplikacja skraca oczekiwanie na prostą odpowiedź, ale nie sprawia, że złożona decyzja staje się prostsza. Dobrze działa jako narzędzie do potwierdzenia faktu, a słabiej jako centrum długiego planowania. Jeżeli firma regularnie potrzebuje bardziej rozbudowanej analizy, telefon powinien uzupełniać jej właściwy proces, a nie go zastępować.
Werdykt: przydatny dostęp, jeśli pasuje do Twojego sposobu pracy
iPKO biznes poleciłbym przedsiębiorcy, który chce mieć rachunek firmowy pod ręką, ale potrafi zaakceptować, że bankowość mobilna wymaga stabilnego połączenia i uważnego potwierdzania operacji. Najlepiej działa jako szybkie centrum kontroli: sprawdzasz wpływ, weryfikujesz saldo, reagujesz na bieżącą sytuację i wracasz do pracy.
Nie traktowałbym jej jako pełnego zastępstwa komputera ani jako aplikacji działającej niezależnie od sieci. W miejscach z kiepskim zasięgiem trzeba zachować cierpliwość, a po przerwanym działaniu zawsze sprawdzić, czy operacja rzeczywiście została wykonana. To ograniczenie nie przekreśla aplikacji, ale wymaga dobrych nawyków.
Moja końcowa ocena jest pozytywna, pod warunkiem że wiesz, do czego jej używać. Dla użytkownika rachunku firmowego w PKO Banku Polskim mobilny dostęp może być bardzo praktyczny, zwłaszcza poza biurem. Jeśli jednak potrzebujesz rozbudowanej pracy analitycznej, obsługi wielu banków albo narzędzia do prywatnego budżetu, lepiej wybrać rozwiązanie dopasowane do tych zadań. W swoim właściwym zastosowaniu iPKO biznes jest prostym, użytecznym sposobem na utrzymanie kontaktu z firmowymi finansami wtedy, gdy połączenie działa, a decyzja nie może czekać.
Zalety
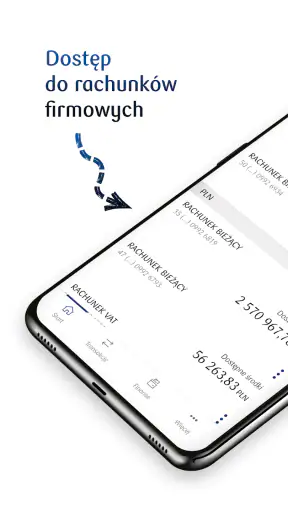
- Wygodny dostęp do rachunków firmowych z poziomu telefonu.
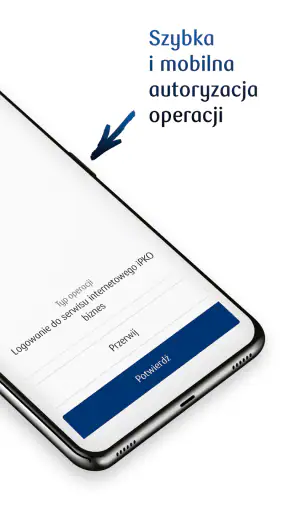
- Możliwość szybkiego zatwierdzania przelewów i operacji.
- Obsługa wielu użytkowników z różnymi uprawnieniami.
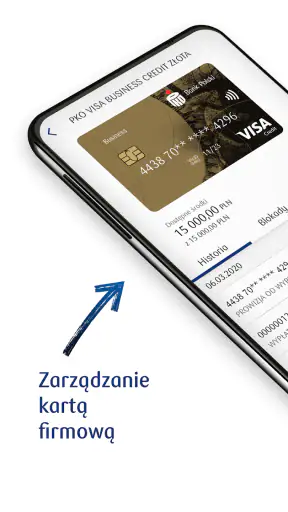
- Przejrzysty podgląd salda oraz historii transakcji.
- Przydatne powiadomienia o operacjach na rachunku.
Wady
- Pełne wykorzystanie aplikacji wymaga aktywnej bankowości iPKO biznes.
- Liczba dostępnych funkcji zależy od uprawnień użytkownika.
- Interfejs może początkowo wydawać się złożony nowym użytkownikom.
- Do niektórych operacji potrzebne jest dodatkowe uwierzytelnienie.
- Aplikacja jest przeznaczona wyłącznie dla klientów firmowych PKO BP.
Często zadawane pytania dotyczące iPKO biznes
Czym jest aplikacja iPKO biznes i dla kogo jest przeznaczona?
iPKO biznes to aplikacja mobilna przeznaczona dla klientów firmowych PKO Banku Polskiego. Umożliwia obsługę rachunków przedsiębiorstwa, sprawdzanie salda i historii operacji, wykonywanie przelewów oraz zarządzanie wybranymi uprawnieniami użytkowników. Przed pobraniem warto sprawdzić, czy firma korzysta z bankowości elektronicznej iPKO biznes oraz czy administrator rachunku nadał odpowiedni dostęp do aplikacji.
Jak zalogować się do iPKO biznes i czy aplikacja wymaga dodatkowego zabezpieczenia?
Logowanie odbywa się przy użyciu danych ustalonych dla użytkownika bankowości firmowej, a dostęp może być dodatkowo chroniony kodem PIN, biometrią lub inną metodą obsługiwaną przez urządzenie. Podczas pierwszej konfiguracji należy postępować zgodnie z instrukcjami banku i aktywować aplikację na zaufanym telefonie. Nie należy udostępniać danych logowania ani kodów autoryzacyjnych innym osobom.
Jakie operacje można wykonywać w aplikacji iPKO biznes?
Zakres funkcji może zależeć od rodzaju rachunku, umowy firmy oraz uprawnień nadanych przez administratora. Zwykle aplikacja pozwala sprawdzać salda i historię transakcji, przeglądać rachunki, wykonywać lub zatwierdzać przelewy, a także korzystać z wybranych funkcji związanych z obsługą finansów przedsiębiorstwa. Nie każdy użytkownik musi mieć możliwość samodzielnego zlecania operacji.
Czy iPKO biznes obsługuje wielu użytkowników i wieloetapową akceptację przelewów?
Takie możliwości są związane z organizacją dostępu w bankowości firmowej. Firma może przydzielać użytkownikom różne role, na przykład podgląd rachunków, przygotowywanie przelewów lub ich zatwierdzanie. W przypadku przedsiębiorstw wymagających kontroli kilku osób przelew może wymagać dodatkowej akceptacji zgodnie z ustalonym schematem. Szczegółowe zasady zależą od konfiguracji rachunku i umowy z bankiem.
Co zrobić, jeśli aplikacja iPKO biznes nie działa, telefon został zgubiony albo wystąpił problem z logowaniem?
W razie problemów z uruchomieniem, logowaniem lub autoryzacją warto najpierw sprawdzić połączenie internetowe, aktualność aplikacji oraz ustawienia daty i godziny w telefonie. Po utracie urządzenia należy jak najszybciej skontaktować się z bankiem i zablokować dostęp mobilny. Nie należy wielokrotnie wpisywać przypadkowych danych. Pomoc można uzyskać przez oficjalne kanały kontaktu PKO Banku Polskiego.

iPKO biznes
Ta witryna zawiera niezależne informacje o aplikacjach innych firm i nie jest powiązana z żadną z prezentowanych tu aplikacji ani nie jest ich właścicielem, deweloperem czy dystrybutorem. Nazwy aplikacji, logotypy i znaki towarowe należą do ich właścicieli. Dane dewelopera podano w celach informacyjnych. Skontaktuj się bezpośrednio z deweloperem za pośrednictwem adresu ipkobiznes@pkobp.pl, odwiedź stronę https://www.pkobp.pl/korporacje-i-samorzady/bankowosc-transakcyjna/bankowosc-elektroniczna/ipko-biznes_2/ lub zapoznaj się z jego http://www.pkobp.pl/polityka-prywatnosci/.










